Comment nous avons conçu le guichet digital des prêts d'honneur de Banque Zitouna, de la demande en ligne au décaissement dans T24, et l'avons mis en production en un mois à compter de la demande
Zitouna Bank : plateforme de prêts d'honneur en un mois
Zitouna Bank
Banque Zitouna est la première institution financière islamique de Tunisie, détenue par le groupe qatari Majda. Avec 189 agences dans tout le pays, elle propose des services conformes à la charia à une large clientèle de particuliers et d'entreprises, avec une forte priorité donnée à l'innovation digitale.
Points clés
Démo fonctionnelle deux jours après la demande
De la demande à la production en un mois, en 3 sprints
Contrôles d'éligibilité automatiques sur T24 et le registre de la banque centrale
Financement sans garantie pour les particuliers et les petites entreprises
Services
Réalisation de projets de bout en bout
Design UX/UI & optimisation
Intégration de systèmes & de produits
Sécurité des données & conformité
Secteur
Banque
2 jours
entre la demande et une démo fonctionnelle validée
1 mois
entre la demande et la mise en production
3
sprints pour livrer la plateforme complète
+7
chantiers ajoutés en cours de projet, livrés dans les délais
À propos du programme
Un programme national de prêts d'honneur : un financement sans garantie pour les particuliers, les professionnels et les petites entreprises, distribué par Banque Zitouna.
Jusqu'à 5,000 TNDPour les particuliers, remboursables sur 24 mois maximum.
Jusqu'à 25,000 TNDPour les professionnels et les entreprises, avec un différé possible.
Un budget de campagne fixeRéparti entre particuliers et entreprises, et attribué dans l'ordre d'arrivée des demandes.
Le défi
Un programme national, un budget fixe et une date de lancement impossible à décaler
Une date de lancement impossible à décaler
La banque voulait que ses clients puissent faire leur demande en ligne dès l'ouverture du programme. Il lui fallait un guichet digital complet en quelques semaines, pas en plusieurs mois.
Une éligibilité encadrée
Chaque demandeur doit satisfaire aux règles de la banque et au registre de crédit de la banque centrale avant tout examen humain.
Un budget à ne jamais dépasser
L'enveloppe de la campagne est fixe et répartie entre particuliers et entreprises. Chaque dinar réservé et décaissé doit être suivi en temps réel.
Les agences dans la boucle
Les demandes sont déposées en ligne, mais les décisions restent du ressort de l'agence : les chargés instruisent, les directeurs d'agence valident et les originaux sont vérifiés en agence.
Notre approche :d'abord une démo fonctionnelle, puis des livraisons hebdomadaires
Présenter un produit fonctionnel en deux jours et valider le parcours avec la banque
Automatiser tout ce qu'une règle peut trancher et laisser le jugement à l'agence
Se brancher sur les systèmes existants de la banque plutôt que de construire à côté
Absorber les changements de périmètre sprint après sprint sans décaler le lancement
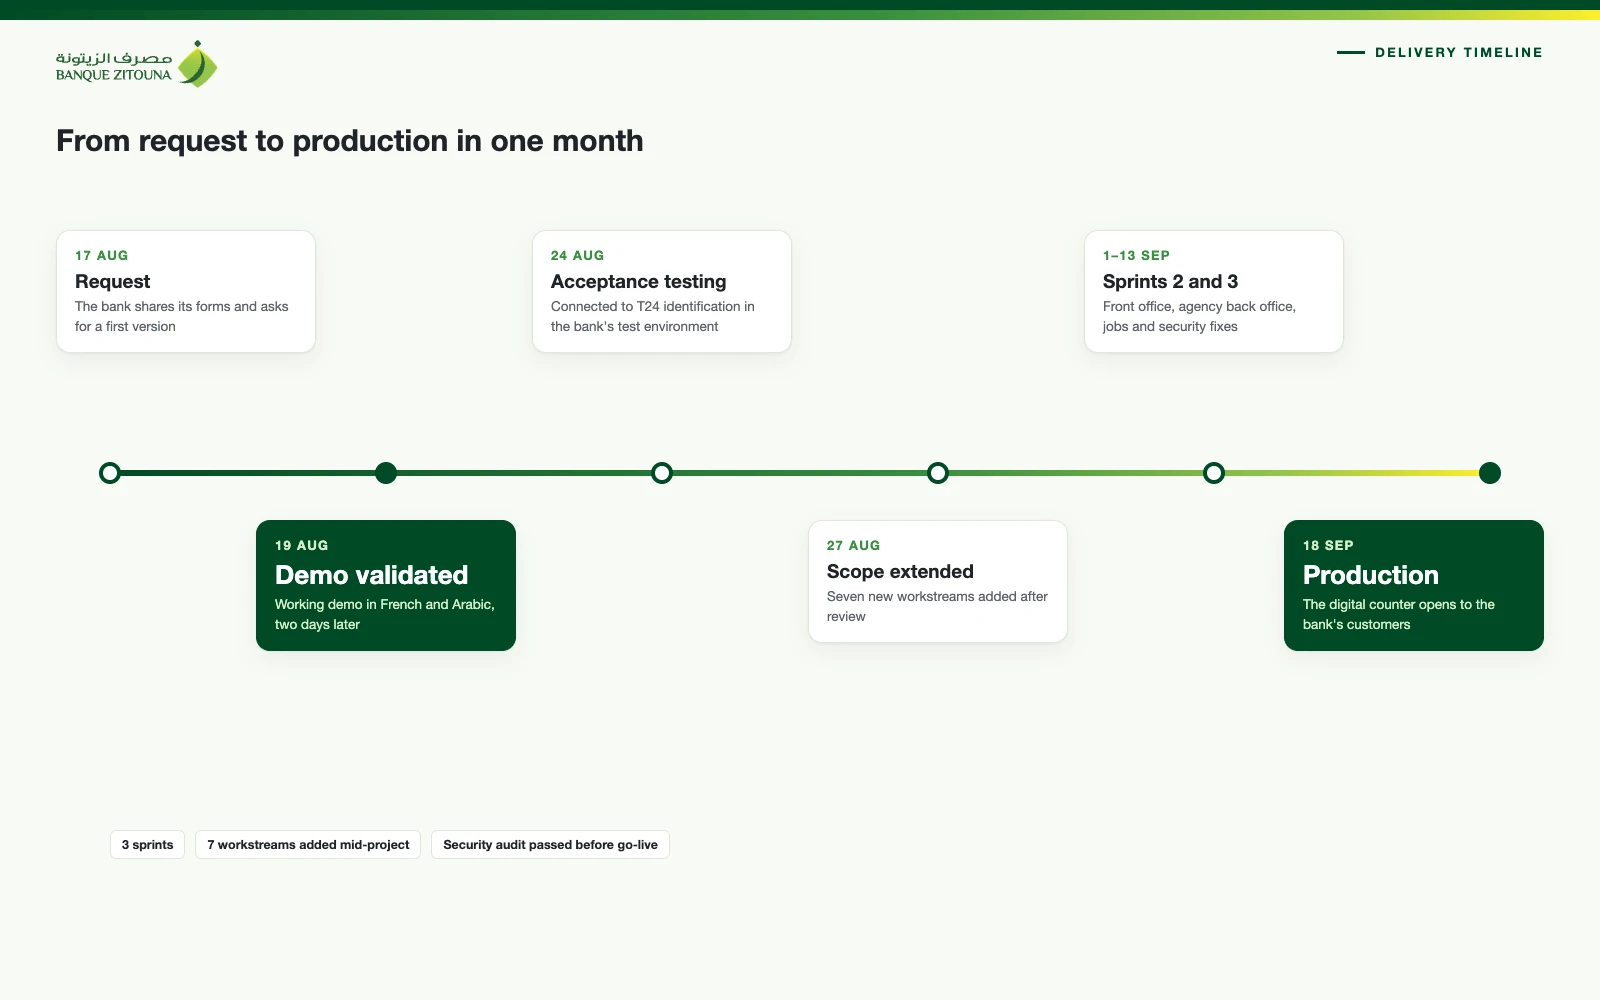
De la demande à la production en un mois
Un rythme de livraison que la banque pouvait suivre semaine après semaine
Demande
La banque transmet les formulaires de demande et attend une première version sous deux jours.
Démo validée
Une démo fonctionnelle en français et en arabe est présentée et validée lors d'un atelier.
Recette
La plateforme tourne dans l'environnement de test de la banque, connectée à l'identification T24.
Périmètre étendu
Sept nouveaux chantiers s'ajoutent après revue : validation par le directeur d'agence, règles d'enveloppe, relances.
Sprints 2 et 3
Front office, back-office des agences, tâches de fond et correctifs issus de l'audit de sécurité.
En production
Le guichet digital ouvre aux clients de la banque.
La plateforme
Un seul parcours digital, de la demande en ligne au déblocage du prêt
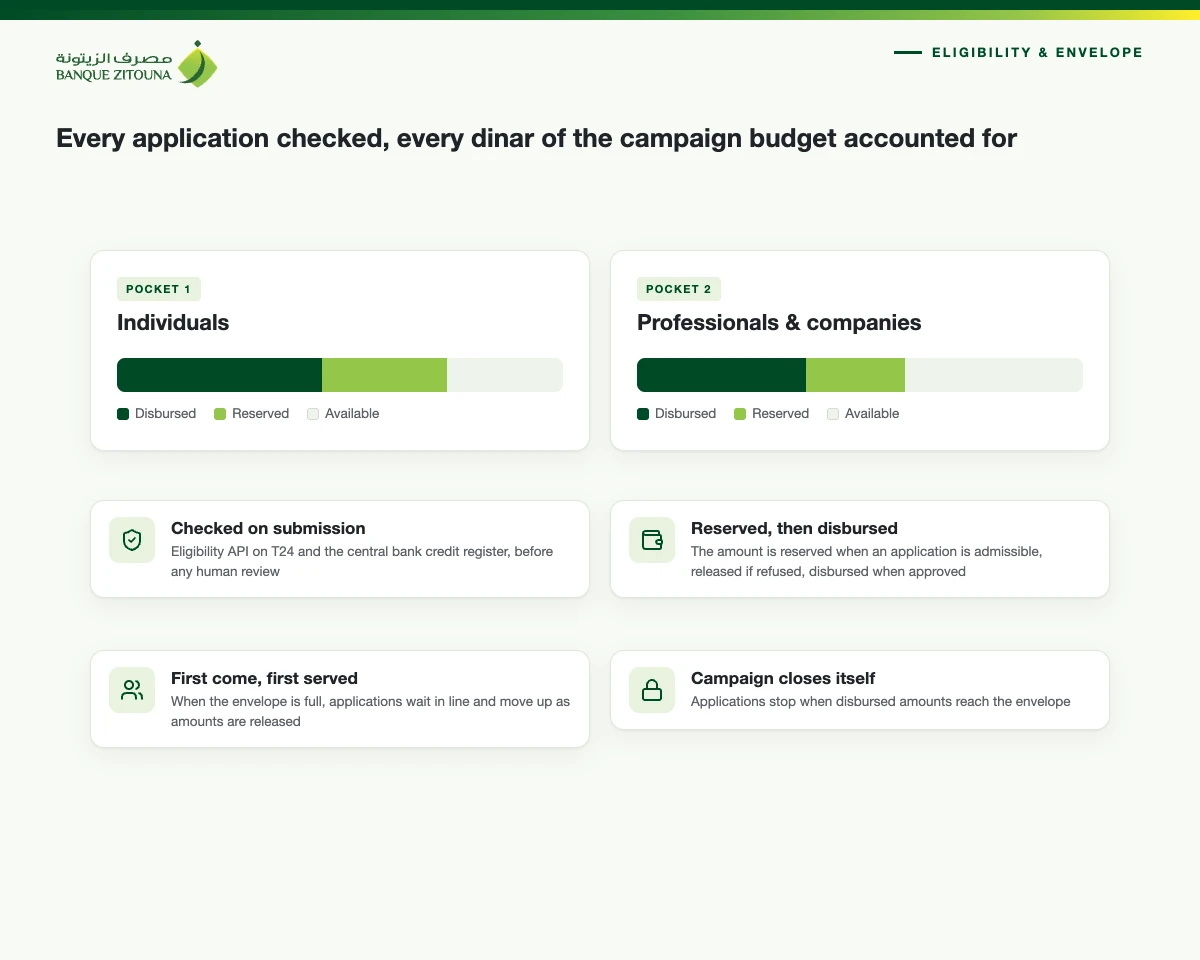
Un moteur d'éligibilité et un budget de campagne en temps réel
Chaque demande est contrôlée dès son dépôt auprès du système bancaire central et du registre de crédit de la banque centrale. Les demandes recevables réservent leur montant dans l'enveloppe de la campagne ; les autres patientent en liste d'attente ou sont refusées automatiquement.
Deux poches indépendantes : les particuliers, et les professionnels et entreprises
Montants réservés, libérés ou décaissés en temps réel
Liste d'attente selon l'ordre d'arrivée
Nouvelle tentative automatique lorsque le service de la banque centrale est indisponible
Un moteur d'éligibilité et un budget de campagne en temps réel
Chaque demande est contrôlée dès son dépôt auprès du système bancaire central et du registre de crédit de la banque centrale. Les demandes recevables réservent leur montant dans l'enveloppe de la campagne ; les autres patientent en liste d'attente ou sont refusées automatiquement.
Deux poches indépendantes : les particuliers, et les professionnels et entreprises
Montants réservés, libérés ou décaissés en temps réel
Liste d'attente selon l'ordre d'arrivée
Nouvelle tentative automatique lorsque le service de la banque centrale est indisponible
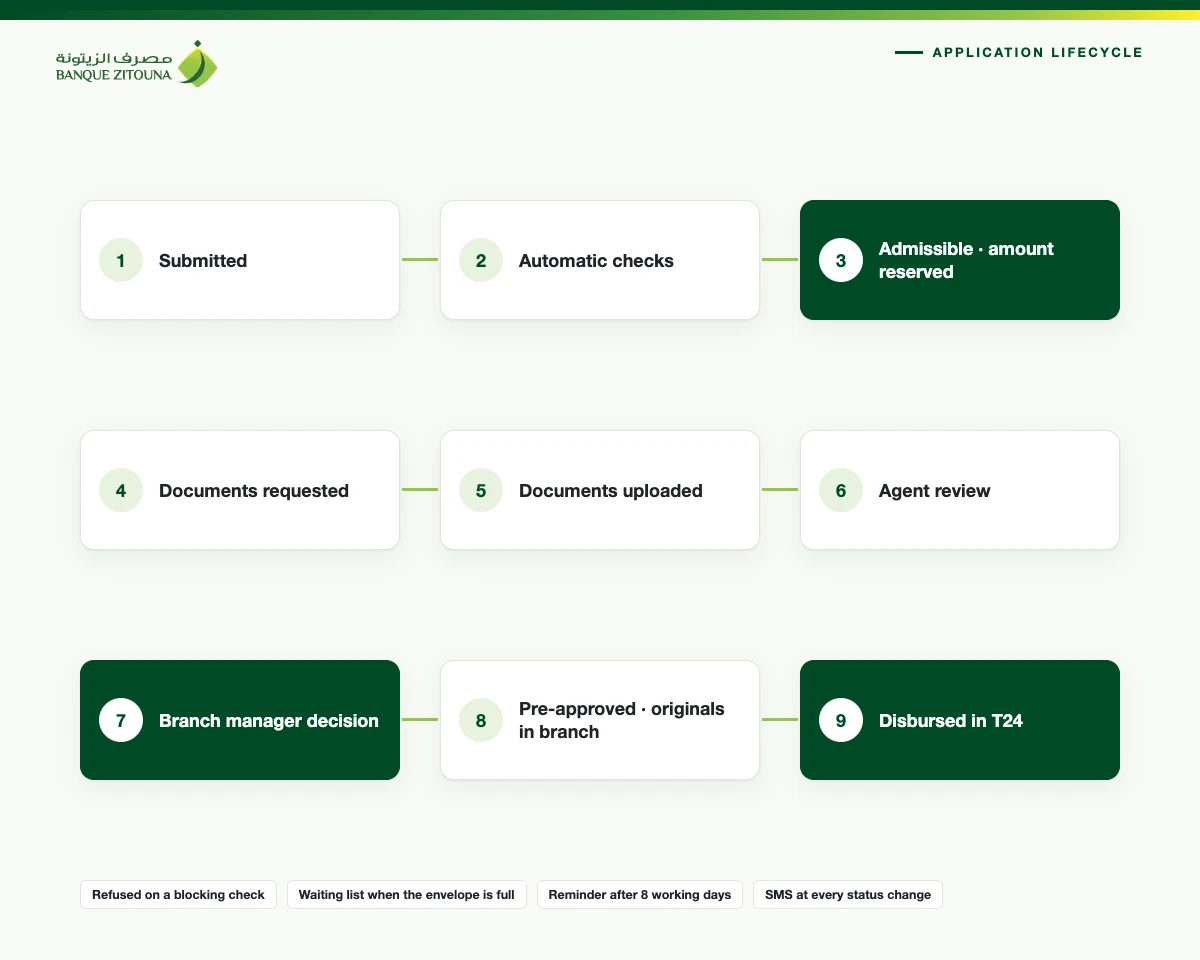
Un cycle de vie clair pour chaque demande
Les demandeurs suivent leur dossier en ligne, déposent leurs documents une fois la pré-approbation obtenue et reçoivent un SMS à chaque changement de statut. Les agences travaillent à partir de files d'attente, avec un minuteur sur chaque dossier.
Le chargé propose, le directeur d'agence valide
Validation en lot et téléchargement groupé des documents
Relance automatique après huit jours ouvrés sans décision
Dossiers archivés dans le système de gestion documentaire de la banque
Un cycle de vie clair pour chaque demande
Les demandeurs suivent leur dossier en ligne, déposent leurs documents une fois la pré-approbation obtenue et reçoivent un SMS à chaque changement de statut. Les agences travaillent à partir de files d'attente, avec un minuteur sur chaque dossier.
Le chargé propose, le directeur d'agence valide
Validation en lot et téléchargement groupé des documents
Relance automatique après huit jours ouvrés sans décision
Dossiers archivés dans le système de gestion documentaire de la banque
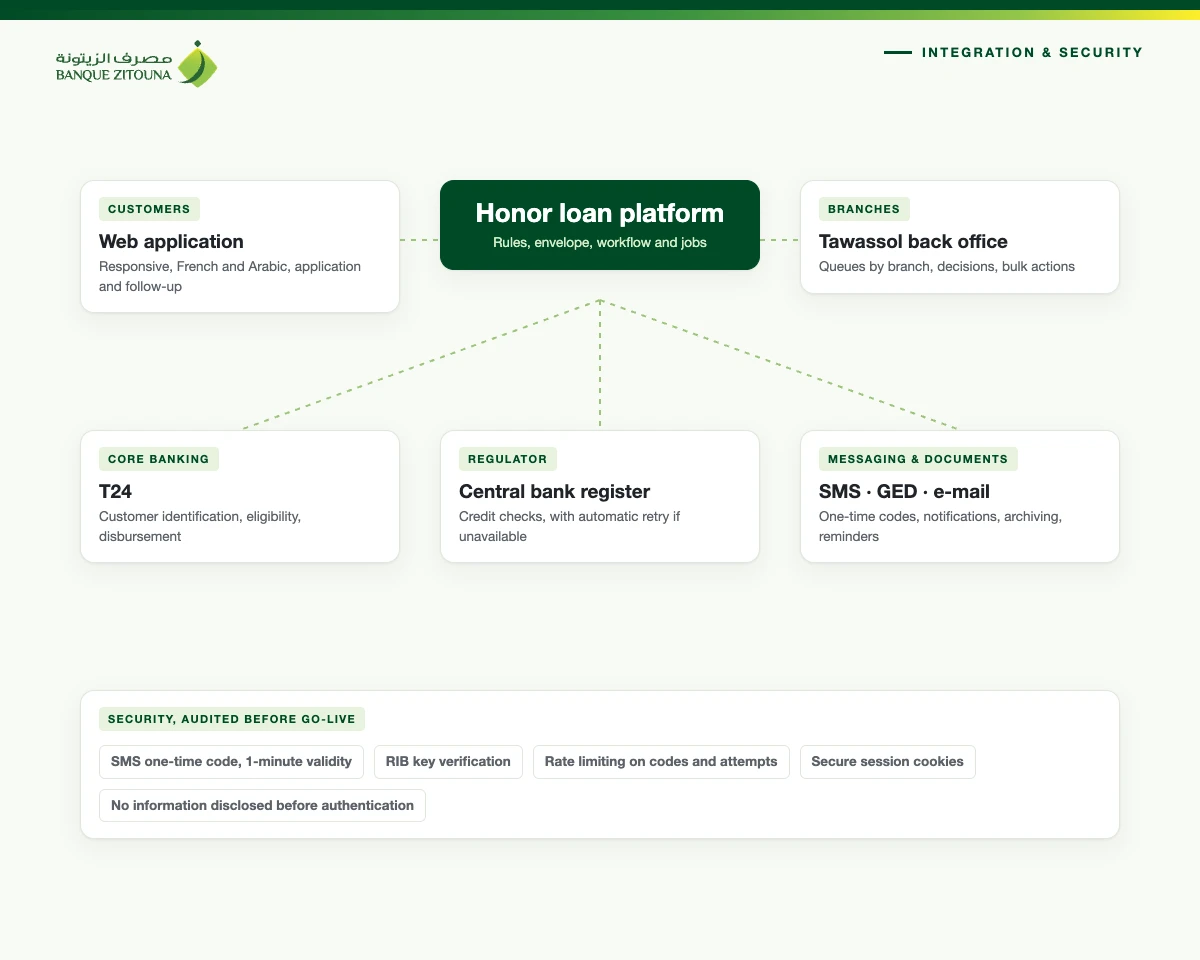
Intégrée à la banque, sécurisée comme la banque
La plateforme se branche sur le système bancaire central de la banque et sur son back-office Tawassol, et a fait l'objet d'un audit de sécurité avant sa mise en ligne.
Identification du client par compte bancaire et téléphone, avec un code SMS à usage unique
Décaissement écrit directement dans T24
Vérification de la clé du RIB, limitation de débit et sessions sécurisées
Français et arabe, avec affichage de droite à gauche
Intégrée à la banque, sécurisée comme la banque
La plateforme se branche sur le système bancaire central de la banque et sur son back-office Tawassol, et a fait l'objet d'un audit de sécurité avant sa mise en ligne.
Identification du client par compte bancaire et téléphone, avec un code SMS à usage unique
Décaissement écrit directement dans T24
Vérification de la clé du RIB, limitation de débit et sessions sécurisées
Français et arabe, avec affichage de droite à gauche
Les décisions clés
Les choix qui ont rendu possible une livraison en un mois.
Plutôt que de démarrer par de longues spécifications, nous avons construit une démo fonctionnelle en deux jours et validé le parcours lors d'un atelier avec les équipes de la banque. Chaque décision ultérieure a été prise sur un produit réel.
L'éligibilité, la réservation budgétaire, les refus sur contrôles bloquants et les relances sont automatiques. Accepter ou refuser un dossier reste du ressort du chargé d'agence et du directeur d'agence.
Les montants réservés, décaissés et disponibles sont suivis par poche. La campagne se clôture d'elle-même lorsque les montants décaissés atteignent l'enveloppe : le budget ne peut donc jamais être dépassé.
Le volet agence s'appuie sur le back-office Tawassol déjà en place à la banque, les données clients proviennent de T24 et le décaissement y est réécrit. Aucun système parallèle à maintenir.
Un audit de sécurité indépendant a été mené pendant le projet. Chaque constat a été corrigé et vérifié au fil des itérations avant la mise en production.
L'impact
Un programme national, en ligne chez Banque Zitouna en un mois
Lancé dans les délais
De la première demande à la production en un mois, malgré sept chantiers ajoutés en cours de route.
Un financement à portée de main
Particuliers, professionnels et petites entreprises demandent en ligne un financement sans garantie, en français ou en arabe.
Un budget maîtrisé
Chaque demande contrôlée automatiquement, chaque dinar de l'enveloppe suivi, chaque décision tracée.
Un nouveau produit bancaire avec une échéance impossible à décaler ?
Présentez-nous votre produit, vos règles et votre système bancaire central. Nous vous montrerons une version fonctionnelle en quelques jours.Parlez à nos équipes