


Chez BNA Assurances, dont les contrats, les quittances et les sinistres sont gérés dans un AS400, changer un tarif auto supposait une demande à l'informatique et plusieurs semaines de développement sur le système cœur.
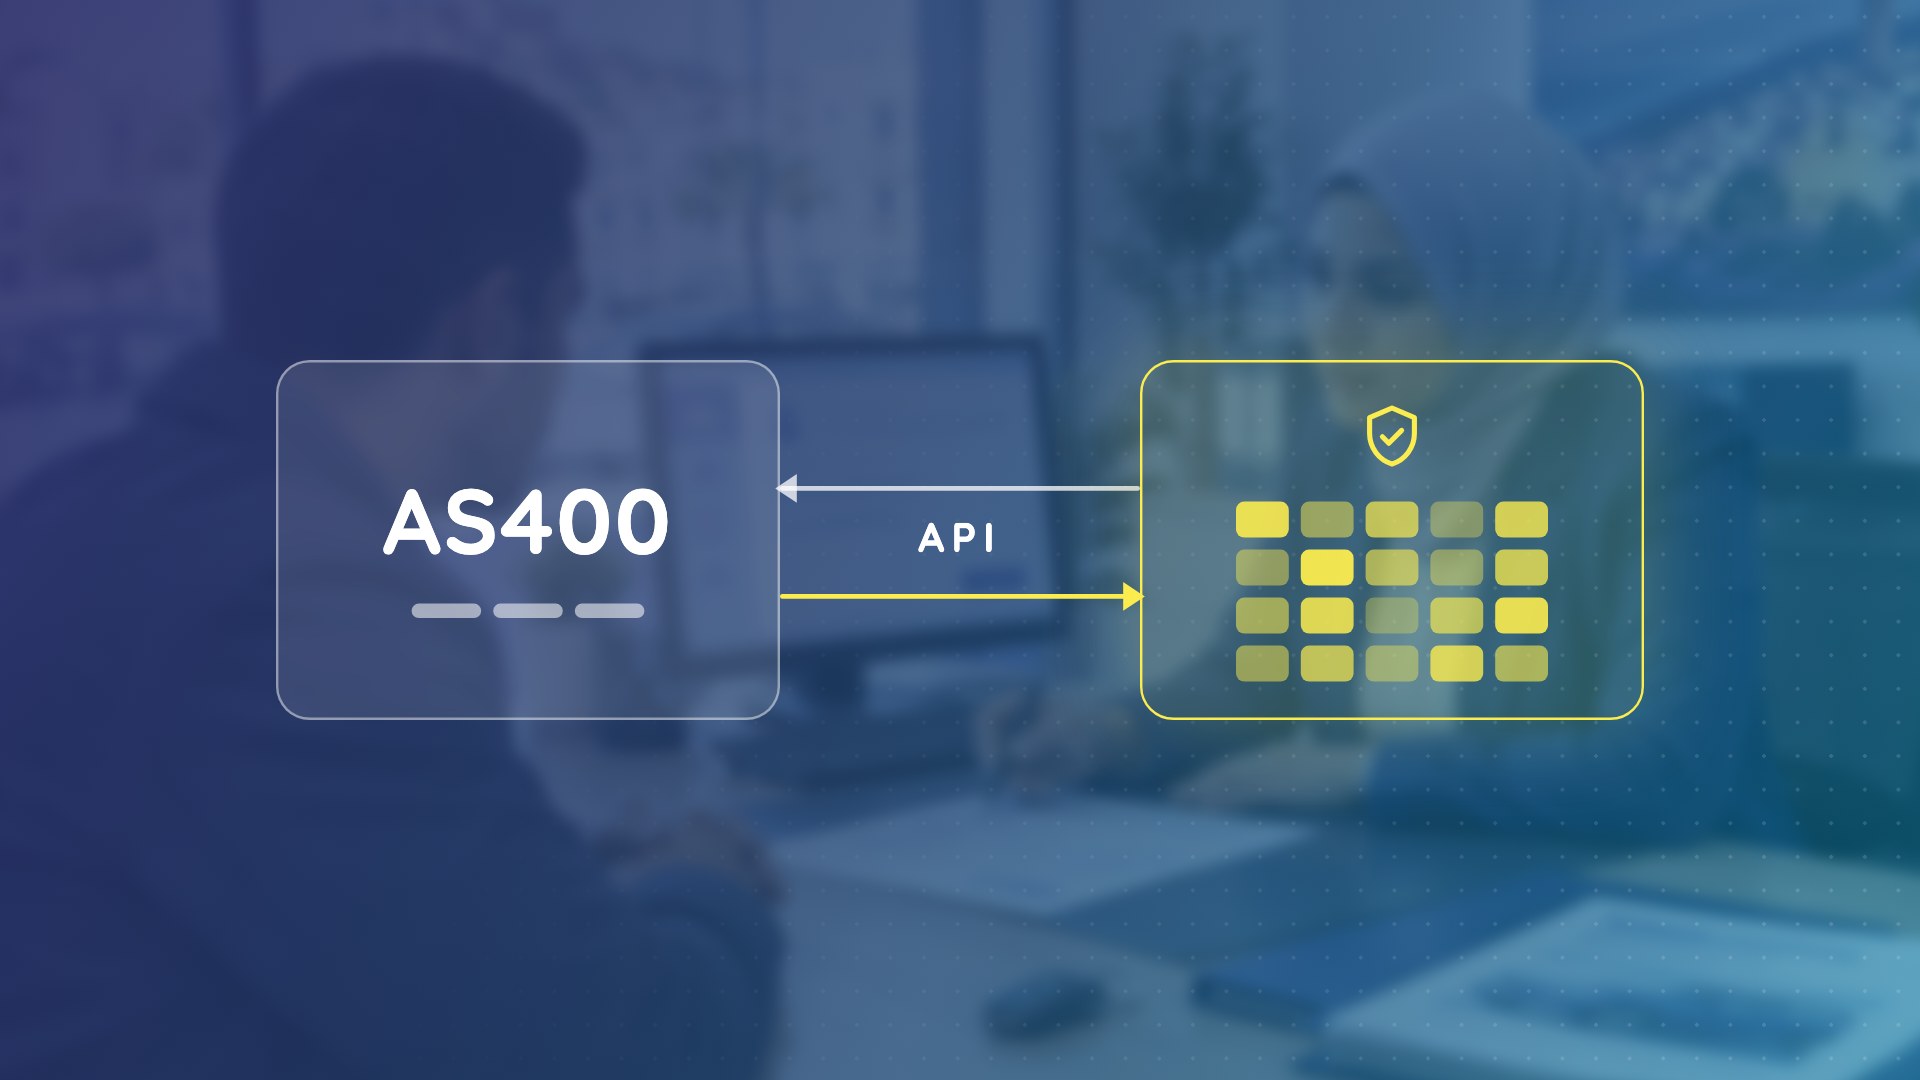
Notre réponse, tirée de la plateforme que nous avons construite pour BNA Assurances : garder l'AS400 comme système de référence, et sortir la tarification et le parcours de vente (devis, souscription, émission) dans un nouveau socle qui interroge le cœur en temps réel et lui transmet chaque contrat par API. Chez BNA, ce socle tarifie 46 produits, dont 37 en automobile, sur 145 facteurs tarifaires, et l'équipe tarification modifie désormais un tarif en quelques jours au lieu de plusieurs semaines. L'auto est passée en production environ 20 mois après la première ligne de code ; l'habitation, le voyage et le scolaire ont suivi. Les étapes ci-dessous s'enchaînent dans l'ordre, à une exception près : le chantier d'écriture des contrats dans l'AS400 démarre dès le premier jour, parce que c'est le plus long.
Décider d'abord quel système est maître de quoi
Avant toute ligne de code, écrivez quel système détient chaque donnée : chaque litige ultérieur (une prime qui diffère, une quittance qui manque) renvoie à cette carte. Voici celle que nous exploitons chez BNA Assurances :
| Donnée | Maître | Comment l'autre système l'obtient |
|---|---|---|
| Catalogue produits, garanties, grilles tarifaires | Nouveau socle | Inutile à l'AS400 : il reçoit la prime calculée |
| Devis | Nouveau socle | Jamais envoyés à l'AS400 |
| Contrat, quittance, commissions | AS400, système de référence | Émis dans le nouveau socle, puis poussés vers l'AS400 par API |
| Stock d'attestations | AS400 | Recopié dans le nouveau socle par un appel d'API deux fois par jour |
| Sinistres et historique de sinistralité | AS400 | Lus en temps réel pendant la souscription |
| Client | Les deux | Créé dans le nouveau socle, poussé vers l'AS400 et consulté dans l'AS400 |
Étape 1 : sortir les tarifs de l'AS400 et les confier à l'équipe tarification
Chez BNA, les tarifs auto vivaient dans l'AS400 lui-même, dans ses tables et ses programmes. Nous les avons extraits avec l'équipe informatique de BNA et reconstruits sous forme de grilles dans un moteur de tarification extérieur au cœur : chaque ligne associe une combinaison de facteurs tarifaires à une prime de base, un taux ou une formule. Les 145 facteurs couvrent le véhicule, le bonus-malus et la sinistralité du conducteur, la région, la zone et la durée du voyage, ou les capitaux assurés d'une habitation. Autour des grilles, chaque produit est décrit comme une donnée : ses packs, ses garanties, ses taxes, ses frais et ses rabais.
Avant la mise en production, les équipes de BNA ont validé les primes cas par cas : elles ont retarifé des contrats types dans le nouveau moteur et comparé chaque résultat avec la prime que donnait l'AS400. Chaque écart a été rattaché à la grille ou à la règle en cause, et réglé avant l'ouverture du produit.
Le résultat mesure cette étape. L'équipe tarification de BNA modifie elle-même ses grilles, dans un back-office et sans développeur, et un changement de tarif prend désormais quelques jours de saisie et de recette au lieu de plusieurs semaines de développement sur l'AS400. Quelques exceptions restent dans le code, comme des plafonds et des montants minimums sur certaines garanties ; chacune demande un développement et un déploiement quand elle change, alors gardez-les rares.
Deux choses que nous mettrions en place dès le premier jour sur tout nouveau projet : la règle des quatre yeux, où un actuaire saisit une modification de grille et un second la valide, et une date d'effet sur chaque modification, pour préparer un tarif à l'avance et pouvoir toujours expliquer une prime passée. Nous ferions aussi des cas de recette un jeu de référence permanent, chaque cas avec sa prime attendue, rejoué automatiquement à chaque modification de grille.
Étape 2 : interroger l'AS400 en temps réel
Une prime calculée sans l'historique du client n'est qu'une estimation : le moteur est donc relié ensuite à ce que sait le cœur. Pendant la souscription, le nouveau socle interroge l'AS400 en temps réel sur l'historique du client et sur les contrôles dont dépend la souscription. Il passe par des services web que l'équipe informatique de BNA expose sur l'AS400, jamais par un accès direct à la base ni par des échanges de fichiers : l'équipe AS400 garde la maîtrise de ses données, et la plateforme ne dépend que des contrats de service convenus avec elle.
Étape 3 : un workflow de souscription aux dérogations tracées
Une fois la tarification et les contrôles en place, la souscription devient un workflow, et un dossier qui sort des règles passe par une étape d'autorisation. Chez BNA, une dérogation remonte au siège par un circuit de validation tracé, et la réponse revient au vendeur en temps réel. Les agents et le réseau d'agences bancaires vendent avec le même outil : ils appliquent les mêmes tarifs, les mêmes contrôles et les mêmes règles de dérogation.
Étape 4 : écrire les contrats dans l'AS400, là où les projets dérapent
Transmettre chaque contrat émis à l'AS400 est l'étape la plus longue : c'est pourquoi sa conception commence dès le premier jour avec l'équipe AS400. Le client repart de l'agence avec les documents produits par le nouveau socle ; le contrat, sa quittance et ses garanties partent ensuite vers l'AS400 par API, de façon asynchrone. Quatre problèmes sont apparus chez BNA, et chacun a désormais sa règle :
- Les contrats à moitié enregistrés. Un envoi peut échouer après que l'AS400 en a enregistré une partie, et le rejouer échoue alors sur un doublon. Règle : avant tout rejeu, demander à l'AS400 si le contrat existe déjà.
- Les documents générés deux fois. Un rejeu automatique après un délai dépassé a produit deux fois les documents d'un contrat. Règle : aucun rejeu automatique sur un appel qui ne peut pas s'exécuter deux fois sans risque.
- L'AS400 indisponible. Quand le cœur ne répond pas, le contrôle d'une attestation doit renvoyer « vérification impossible », jamais « attestation déjà utilisée », sinon les agents refusent des clients pour rien.
- La correspondance des données. Les champs, les types de personne et les adresses (tronquées, en double) que l'AS400 attend dans son propre format se corrigent sur des années, pas des semaines. Prévoyez-le au budget après la mise en production.
Chaque envoi est journalisé avec ce qui a été transmis, ce qui est revenu et le nombre de tentatives ; les échecs déclenchent une alerte et sont rejoués. À tout moment, l'assureur peut lister les contrats qui ne sont pas encore dans l'AS400.
Étape 5 : démarrer par l'auto, puis ajouter les produits un par un
Mettez en production le produit qui porte le volume, puis élargissez : chaque nouveau produit réutilise le moteur, le workflow et la connexion à l'AS400. Chez BNA, la première ligne de code date de février 2021 et l'auto est passée en production fin 2022. L'habitation a pris plus de temps, en 2023 et 2024, parce que sa tarification demandait une nouvelle logique dans le moteur (capitaux du bâtiment et du contenu), pas seulement de nouvelles grilles. Le voyage et le scolaire ont suivi en 2025, sur la même plateforme.
La checklist pour un assureur qui démarre demain
- Écrire la carte des maîtres : tarif, devis, contrat, quittance, attestation, client, sinistres.
- Convenir avec l'équipe AS400, dès le premier jour, des services web qu'elle exposera, en lecture et en écriture.
- Extraire les tarifs actuels du cœur et les reconstruire en grilles que l'équipe tarification peut modifier.
- Constituer un jeu de contrats tarifés avec la prime que donne l'AS400 aujourd'hui, et le rejouer avant la mise en production et à chaque modification de grille.
- Exiger une seconde validation et une date d'effet pour chaque modification de grille.
- Journaliser chaque envoi vers l'AS400, le rendre rejouable sans doublon et alerter en cas d'échec.
- Démarrer par l'auto, et prévoir au budget les corrections de correspondance avec l'AS400 après la mise en production.
Tout ce que nous construisons pour les assureurs est présenté sur notre page consacrée aux logiciels d'assurance IARD, et le projet lui-même dans l'étude de cas BNA Assurances.